25 साल की उम्र में रिटायरमेंट की सोचना अजीब लगता है — अभी तो करियर शुरू हुआ है! लेकिन आंकड़े कुछ और कहते हैं: जो 25 पर शुरू करता है उसे 35 पर शुरू करने वाले से आधी रकम लगनी पड़ती है उतना ही फण्ड बनाने के लिए. वक़्त ही सबसे बड़ी ताकत है.
कम्पाउंडिंग: वक़्त का जादू
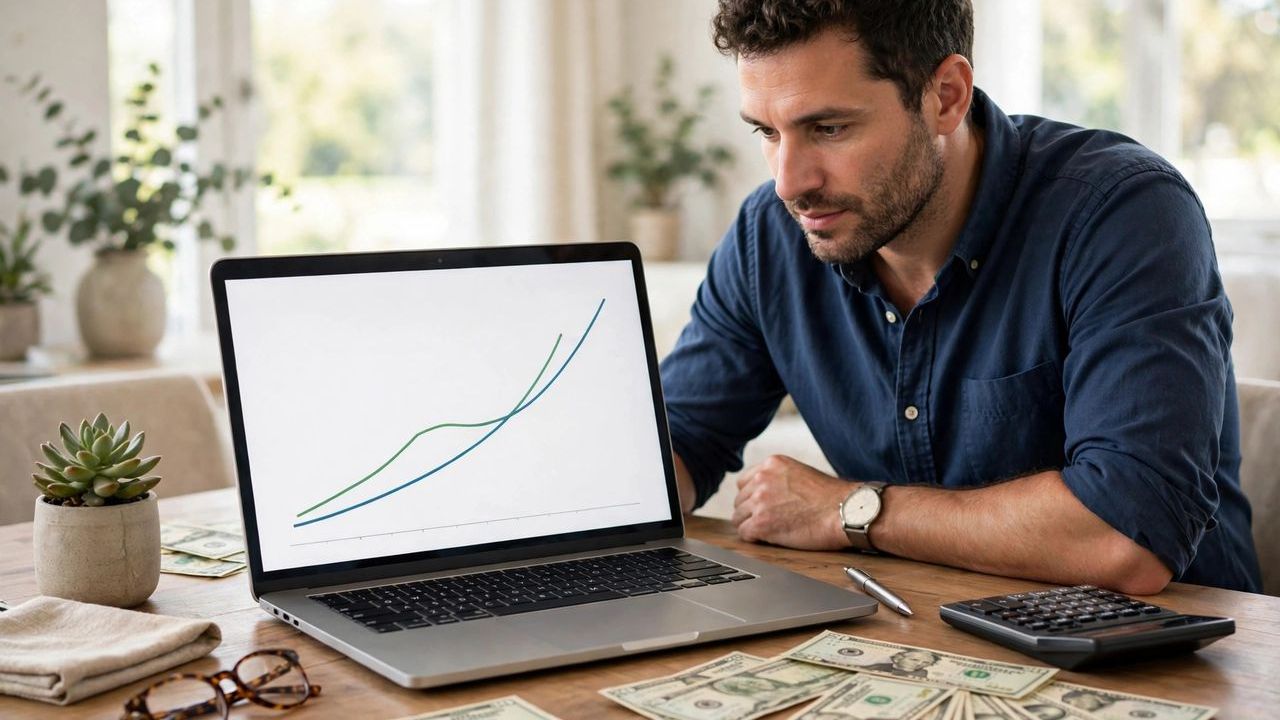
₹5,000 महीने की SIP 12% सालाना रिटर्न पर 35 साल में लगभग ₹3.2 करोड़ बना सकती है — जबकि आपने कुल ₹21 लाख लगाए. देर से शुरू करने पर एहि रकम पाने के लिए महीने के ₹15,000+ लगाने पड़ेंगे. जल्दी शुरुआत का मतलब है काम म्हणत में ज़्यादा नतीजा.
कितना बचाना चाहिए?
आम नियम है: सैलरी का काम से काम 20% इन्वेस्ट करें जिसमें रिटायरमेंट सबसे पहले हो. 20स में हो तो इक्विटी म्यूच्यूअल फंड्स (इंडेक्स फण्ड) में ज़्यादा हिस्सा रखें — वक़्त आपके साथ है रिस्क ले सकते हैं. 30स में थोड़ा बैलेंस बढ़ाएं. सैलरी बढ़ते ही SIP भी बढ़ाएं — इसे स्टेप-उप SIP कहते हैं.
कहाँ इन्वेस्ट करें
यंग ेर्नेर्स के लिए तीन स्तम्भ काफी हैं: (1) EPF — नौकरी में आटोमेटिक काट-ता है सेफ बेस है. (2) NPS या PPF — टैक्स बेनिफिट के साथ लम्बे समय की बचत. (3) इक्विटी म्यूच्यूअल फण्ड SIP — ग्रोथ का इंजन. तीनों को मिलकर रिटायरमेंट का मज़बूत प्लान बन जाता है.
इमरजेंसी फण्ड पहले
रिटायरमेंट फण्ड में हाथ डालने की नौबत न आये इसलिए पहले 6 महीने के खर्च जितना इमरजेंसी फण्ड अलग रखें. नहीं तो बीच में ज़रुरत पड़ने पर SIP तोड़नी पड़ेगी और कम्पाउंडिंग टूट जायेगा. इमरजेंसी फण्ड और रिटायरमेंट फण्ड — दोनों अलग-अलग खाते में रखें.
आम गलतियों से बचें
सबसे बड़ी गलती है "अभी उम्र ही क्या है" सोच कर टालना. दूसरी: मार्किट गिरने पर SIP रोक देना — गिरावट में ही सस्ते यूनिट्स मिलते हैं. तीसरी: रिटायरमेंट के पैसे से घर या गाडी का डाउन पेमेंट निकालना. रिटायरमेंट का पैसा रिटायरमेंट के लिए ही है — इसे छूना मन है.